Le non-paiement est le motif de résiliation d'assurance auto le plus répandu — et le plus injustement pénalisant, car il touche souvent des conducteurs sans le moindre sinistre. Un prélèvement rejeté, un changement de banque mal enchaîné, une période difficile, et le contrat tombe. La bonne nouvelle : c'est aussi le motif le plus simple à rattraper, à condition de suivre les bonnes étapes dans le bon ordre.
Impayé de prime : la chronologie, jour par jour
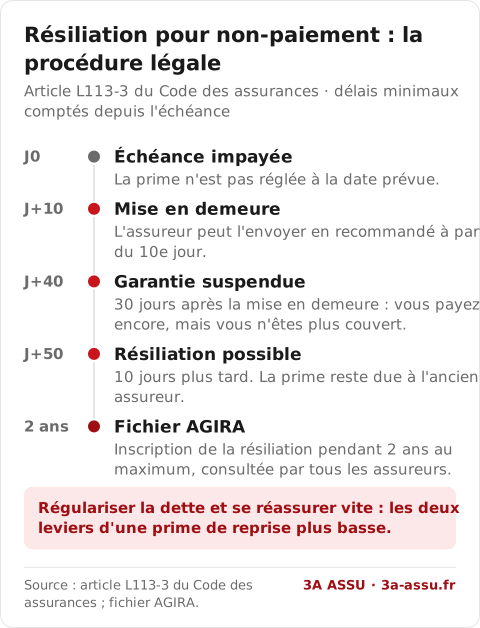
L'article L113-3 du Code des assurances impose des délais minimaux : l'assureur ne peut pas résilier du jour au lendemain.
| Étape | Délai | Ce qui se passe | Ce que vous pouvez faire |
|---|---|---|---|
| L'échéance n'est pas payée | Jour de l'échéance | Le contrat continue de vous couvrir. | Payer : l'assureur ne peut encore rien engager. |
| Dix jours de retard | 10 jours après l'échéance | L'assureur peut vous envoyer une mise en demeure. | Payer maintenant évite toute suite. |
| Mise en demeure | 30 jours après la mise en demeure | La garantie peut être suspendue : vous restez redevable de la prime, mais vous n'êtes plus couvert. | Payer avant la fin des 30 jours : pas de suspension. |
| Résiliation possible | 10 jours après l'expiration de ces 30 jours | L'assureur a le droit de résilier le contrat. | Payer avant la résiliation : le contrat reprend le lendemain à midi. |
Ce que dit la loi : la procédure de résiliation pour non-paiement
La résiliation pour impayé est strictement encadrée par l'article L113-3 du Code des assurances. Votre prime doit être réglée dans les 10 jours suivant l'échéance. À défaut, l'assureur peut vous adresser une mise en demeure en recommandé : elle ouvre un délai de 30 jours au terme duquel la garantie est suspendue — vous payez encore le contrat, mais vous n'êtes plus couvert en cas d'accident. Si la dette n'est toujours pas réglée, l'assureur peut résilier le contrat 10 jours après l'expiration de ce délai de 30 jours, c'est-à-dire 10 jours après le début de la suspension.
Payer pendant la suspension. Tant que le contrat n'est pas résilié, il reprend ses effets à midi le lendemain du jour où vous avez payé la prime arriérée, les fractions échues pendant la suspension et, éventuellement, les frais de poursuite et de recouvrement (article L113-3). La reprise vaut pour l'avenir : un accident survenu pendant la suspension n'est pas couvert. Si votre prime est fractionnée, la suspension consécutive à une fraction impayée produit ses effets jusqu'à l'expiration de la période annuelle en cours, sauf reprise du contrat par ce paiement.
Les conséquences concrètes d'une résiliation pour non-paiement
- Inscription au fichier AGIRA : la résiliation est enregistrée dans le fichier des résiliations, consulté par tous les assureurs à la souscription. L'information y est conservée au maximum deux ans, et le motif « non-paiement » est effacé dès que les sommes dues sont réglées.
- Refus des assureurs classiques : la plupart des compagnies grand public et des comparateurs écartent automatiquement les profils résiliés pour impayé.
- Surprime à la reprise : comptez une majoration par rapport à un profil standard, d'autant plus élevée que l'interruption d'assurance se prolonge.
- Obligation de déclaration : tout nouvel assureur vous posera la question ; dissimuler la résiliation expose à la nullité du contrat (article L113-8).
Les 4 étapes pour retrouver une assurance rapidement
- Régularisez la dette auprès de votre ancien assureur et conservez la preuve du paiement. C'est la condition d'entrée chez la quasi-totalité des compagnies spécialisées — et un non-paiement soldé pèse beaucoup moins lourd dans l'étude du dossier.
- Récupérez votre relevé d'information : votre ancien assureur doit vous le transmettre sous 15 jours sur simple demande. Il retrace votre historique et votre coefficient bonus-malus — notre guide du relevé d'information détaille la démarche.
- Réassurez-vous sans attendre via un courtier spécialisé dans les profils résiliés : chaque semaine sans assurance renchérit la reprise, et circuler non assuré est un délit (amende, confiscation possible du véhicule). Une formule au tiers suffit pour repartir.
- Révisez le contrat à la première échéance : après 12 mois de paiements réguliers sans sinistre, faites rejouer la concurrence ou renégociez garanties et prime.
Quel prix pour une assurance après résiliation pour non-paiement ?
Pour un profil résilié, la prime annuelle se situe le plus souvent entre 1 000 et 2 800 € (fourchettes détaillées sur notre page tarifs et, motif par motif, sur notre page prix d'une assurance résilié). Le non-paiement régularisé est le motif le mieux traité : sans sinistre au dossier, vous visez le bas de la fourchette, là où une résiliation pour sinistres répétés part nettement plus haut. Notre page dédiée au résilié pour non-paiement détaille la procédure, la dette et les tarifs ; le détail des solutions par profil est présenté sur notre page assurance auto malussé ou résilié.
Et pour une moto, un VTC ou un taxi ?
Moto, scooter, cyclomoteur. La procédure de l'article L113-3 est la même : elle vise les contrats d'assurance en général. Circuler sans assurance reste puni de 3 750 € d'amende pour tout véhicule terrestre à moteur (article L324-2 du Code de la route). La suite dépend du deux-roues : notre page assurance moto malussée ou résiliée détaille ce qui change.
VTC. Un chauffeur VTC ne peut pas exercer sans assurance de responsabilité civile professionnelle (article L3120-4 du Code des transports). Pendant une suspension de garantie, vous n'êtes plus couvert : ne roulez pas en activité. Voir assurance VTC.
Taxi. Même règle : l'assurance de responsabilité civile professionnelle est obligatoire (article L3120-4 du Code des transports). Voir assurance taxi.
Et si tous les assureurs refusent ?
Même résilié pour impayé, vous conservez le droit — et l'obligation — d'assurer votre véhicule au minimum en responsabilité civile. En dernier recours, le Bureau Central de Tarification peut contraindre un assureur à vous couvrir en RC dès qu'il vous a opposé un refus, ou n'a pas répondu dans les 15 jours à votre demande envoyée en recommandé. La procédure prend toutefois plusieurs semaines ; dans les faits, un courtier spécialisé aboutit presque toujours plus vite et avec de meilleures garanties — notre comparatif BCT ou courtier spécialisé détaille les deux voies.
Questions fréquentes — Résiliation pour non-paiement
Sources officielles : article L113-3 du Code des assurances (procédure de résiliation pour non-paiement) · Service-Public.fr — Résiliation par l'assureur.
Résilié pour non-paiement ? Faites étudier votre dossier gratuitement — réponse sous 24 h.
Obtenir mon devis résilié →