Assurance auto malussé ou résilié — nous trouvons votre solution
Oui, retrouver une assurance auto est possible même malussé (CRM jusqu'au plafond légal de 3,5) ou résilié et inscrit au fichier AGIRA. Comptez 600 à 3 000 € par an pour un malussé, 540 à 2 800 € pour un résilié. 3A ASSU, courtier spécialisé ORIAS 23006649, vous rappelle sous 2 h ouvrées.
Rédigé par Abdelrazek Zarrouk, Président de 3A ASSU, courtier ORIAS 23006649 · Mis à jour le 12 novembre 2026
Deux situations, une seule solution
Quel que soit votre parcours, 3A ASSU étudie votre dossier sans jugement.
Malussé
Votre coefficient de bonus-malus (CRM) a grimpé après un ou plusieurs accidents responsables ? Chaque sinistre responsable augmente ce coefficient de 25%. Nous trouvons une solution jusqu'au coefficient maximum légal de 3,5. Conducteur deux-roues ?
Résilié
Résiliation pour sinistres répétés, non-paiement ou fausse déclaration ? Vous êtes probablement inscrit au fichier AGIRA. 3A ASSU dispose d'un réseau de partenaires assureurs spécialisés dans ces profils, sans délai d'attente systématique. Consultez notre page dédiée aux conducteurs résiliés.
Le retour au coefficient 1
Sans nouveau sinistre, votre coefficient diminue d'environ 5% chaque année sans accident responsable. Un accompagnement dans la durée permet de faire baisser votre prime au fil du temps. Testez votre situation avec notre simulateur de malus.
Comprendre le malus et la résiliation
Deux ou trois sinistres : peut-on encore s'assurer ?
Oui. Plusieurs sinistres compliquent la recherche, mais ne rendent pas un conducteur inassurable. Ce qui compte pour l'assureur, c'est la part de responsabilité retenue pour chacun, leur ancienneté et le motif d'une éventuelle résiliation.
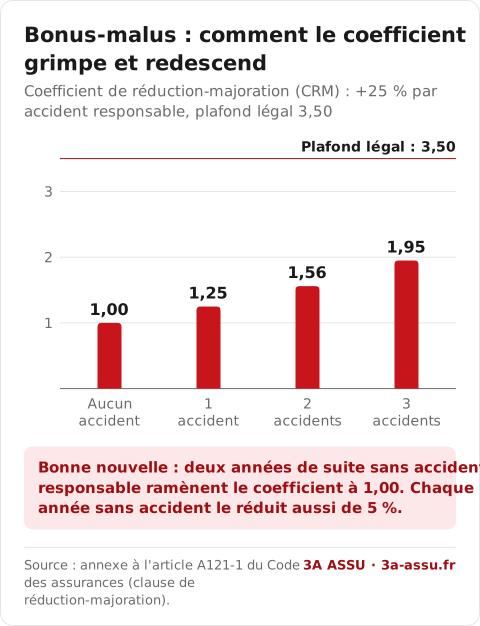
- Les sinistres responsables majorent le coefficient de 25 % chacun, de moitié seulement si la responsabilité est partagée. Au départ d'un coefficient de 1,00, il passe à 1,25 après un sinistre, 1,56 après deux et 1,95 après trois survenus la même année (annexe à l'article A121-1, article 5).
- Les sinistres non responsables ne le majorent pas : cause entièrement imputable à la victime ou à un tiers, force majeure, véhicule en stationnement endommagé par un tiers non identifié, vol, incendie ou bris de glace seuls (articles 6 et 7 de la même annexe). Deux sinistres non responsables dans l'année ne font donc pas monter votre malus.
- Tous restent visibles sur le relevé d'information, qui mentionne les sinistres des cinq dernières périodes annuelles, responsables ou non (article 12) : un nouvel assureur les voit et peut en tenir compte dans son prix.
- Le risque, c'est la non-reconduction : l'assureur peut refuser de renouveler le contrat à son échéance (article L113-12 du Code des assurances). En cours d'année, la résiliation après sinistre d'un contrat auto est limitée aux cas prévus par l'article A211-1-2 (alcool, stupéfiants, infraction entraînant une suspension du permis d'au moins un mois ou une annulation).
Pour calculer votre propre coefficient, utilisez notre simulateur de malus ; pour savoir combien de temps chaque sinistre pèse sur votre dossier, lisez combien de temps un sinistre reste dans votre dossier. Après deux ou trois sinistres, un courtier spécialisé présente votre dossier aux assureurs qui acceptent ces profils : devis gratuit.
Combien de temps pour retrouver une assurance classique ?
Les deux marques qui font refuser un dossier s'effacent en deux à cinq ans : le coefficient de bonus-malus revient à 1,00 après deux années consécutives sans sinistre responsable, et l'inscription au fichier AGIRA disparaît deux ans après la résiliation, cinq ans si elle suit un sinistre. D'ici là, un assureur spécialisé vous couvre et la prime baisse à chaque échéance sans incident.
- Chaque année sans sinistre responsable : le coefficient baisse de 5 % à l'échéance annuelle.
- Après deux années consécutives sans sinistre responsable : il ne peut plus dépasser 1,00, même parti de 3,50, puis continue de baisser jusqu'à 0,50 (annexe à l'article A121-1 du Code des assurances).
- Deux ans après la résiliation : l'inscription au fichier AGIRA est effacée, cinq ans si la résiliation suit un sinistre ; après un impayé, le motif « non-paiement » disparaît dès que la dette est réglée.
- Ensuite : les questionnaires de souscription demandent souvent les résiliations des deux ou trois dernières années, et le relevé d'information garde cinq ans de sinistres.
Le calcul détaillé figure dans notre article sur le coefficient CRM, et les règles de conservation dans celui sur le fichier AGIRA. À chaque échéance, votre dossier peut être remis en concurrence : devis gratuit.
Le malus et la résiliation en quelques chiffres
Sources officielles : annexe à l'article A121-1 du Code des assurances (clause de réduction-majoration : +25 % par sinistre responsable, −5 % par année sans sinistre, plafond 3,5) · Service-Public.fr — Bonus-malus · Textes consultés le 7 août 2026.
Tarifs indicatifs : malussé et résilié
Fourchettes annuelles constatées, détaillées sur notre page tarifs. Votre devis personnalisé reste le seul chiffrage fiable.
| Profil | Fourchette annuelle indicative | Soit par mois |
|---|---|---|
| Conducteur malussé (CRM 1,25 à 3,5) | 600 – 3 000 € | ≈ 50 – 250 € |
| Conducteur résilié (fichier AGIRA, tous motifs) | 540 – 2 800 € | ≈ 45 – 235 € |
📞 Votre tarif exact : demandez votre devis gratuit, rappel sous 2 h ouvrées (du lundi au vendredi, de 9 h à 18 h).
Comment votre coefficient CRM multiplie votre prime
Exemple illustratif pour une prime de référence de 800 €/an — le CRM est un multiplicateur direct (annexe à l'article A121-1 du Code des assurances). Détail complet dans notre article prix de l'assurance malus par coefficient CRM — ou calculez votre propre coefficient avec notre simulateur de malus.
| Situation | CRM | Prime annuelle |
|---|---|---|
| Conducteur sans malus | 1,00 | 800 € |
| 1 accident responsable | 1,25 | 1 000 € |
| 2 accidents responsables | 1,56 | 1 248 € |
| 3 accidents responsables | 1,95 | 1 560 € |
| Plafond légal du malus | 3,50 | 2 800 € |
Exemple type — malussé : un conducteur avec un CRM de 1,56 après deux accrochages responsables, refusé au renouvellement, retrouve chez nos partenaires une formule au tiers dans le premier tiers de la fourchette. Après deux années consécutives sans sinistre responsable, son coefficient revient automatiquement à 1,00 (règle de la descente rapide) et sa prime rejoint un niveau standard. Moins de 3 ans de permis ? Voir notre page jeune conducteur malussé ou résilié.
Exemple type — résilié : un conducteur résilié pour non-paiement, dettes régularisées auprès de son ancien assureur, est replacé en quelques jours au tiers en milieu de fourchette, avec attestation immédiate — puis renégocie à la première échéance. Un motif de résiliation pour sinistres répétés ou fausse déclaration positionne le dossier plus haut dans la fourchette.
Ce qui fait varier votre prime à profil égal : le motif exact (non-paiement régularisé < sinistres répétés < fausse déclaration), la durée d'interruption d'assurance, le véhicule et la zone de circulation, et la formule choisie — repartir au tiers puis compléter les garanties après 12 mois sans sinistre reste la stratégie la plus économique. Demandez votre devis gratuit — rappel sous 2 h ouvrées.
Comment ça marche
De votre demande à la réponse : 3 étapes simples.
Devis gratuit en ligne
Renseignez votre profil (CRM, motif de résiliation). Sans engagement, sans jugement.
Étude du dossier
Un conseiller étudie votre dossier auprès de nos assureurs partenaires spécialisés dans les profils difficiles.
Rappel sous 2 h ouvrées
Vous recevez une ou plusieurs propositions adaptées à votre profil. Souscription immédiate possible.
Pourquoi les conducteurs malussés et résiliés choisissent 3A ASSU
Expertise profils difficiles
3A ASSU est spécialisé exclusivement dans les profils à risques depuis plus de 15 ans.
100% des dossiers étudiés
Aucun refus automatique. Chaque dossier est examiné individuellement par un conseiller dédié.
Courtier immatriculé
ORIAS n° 23006649, contrôlé par l'ACPR, garantie financière et RC professionnelle.
Questions fréquentes — Malussé & Résilié
À lire aussi
- Résilié pour fausse déclaration : ce que dit la loi et comment se réassurer — ce que dit la loi et comment se réassurer.
- Le coefficient CRM en assurance auto : définition, tableau et calcul — définition, tableau année par année et calcul.
- Assurance auto résilié pour non-paiement — se réassurer vite, même fiché AGIRA — procédure de l'article L113-3, fichier AGIRA deux ans, réassurance même dette non réglée.
Vérifier 3A ASSU — courtier spécialisé malussé / résilié
3A ASSU est un courtier en assurance français, immatriculé ORIAS n° 23006649, spécialisé exclusivement dans les profils de conducteurs à risques : malussés (CRM jusqu'à 3,5) et résiliés (sinistres, non-paiement, inscription au fichier AGIRA). Contrairement aux comparateurs généralistes qui excluent souvent ces profils, 3A ASSU dispose d'un réseau de partenaires assureurs spécialisés.
Immatriculation vérifiable sur orias.fr · Contrôleur : ACPR · Fiche entreprise : Annuaire des Entreprises · Liens consultés le 7 août 2026.
Prêt à retrouver une assurance adaptée ?
Devis gratuit en quelques minutes. Un conseiller vous rappelle sous 2 h ouvrées.
🎯 Obtenir mon devis malusséDevis rapide par profil