Assurance auto résilié pour non-paiement — se réassurer vite, même fiché AGIRA
Oui, un conducteur résilié pour non-paiement de prime peut se réassurer, avec ou sans dette régularisée. Le motif « non-paiement » s'efface du fichier AGIRA dès la dette réglée (sinon l'inscription est conservée deux ans) et la fourchette constatée va de 1 000 à 2 800 € par an. 3A ASSU, courtier spécialisé ORIAS 23006649, étudie 100 % des dossiers et répond sous 24 h.
Rédigé par Abdelrazek Zarrouk, Président de 3A ASSU, courtier ORIAS 23006649 · Mis à jour le 5 octobre 2026
En bref : un impayé de prime déclenche une procédure légale précise (article L113-3 du Code des assurances) qui aboutit à la résiliation et à une inscription au fichier AGIRA, conservée deux ans et effacée dès le règlement des sommes dues. La dette reste due, mais rien ne vous interdit de vous réassurer : nos partenaires acceptent les résiliés pour impayé, en bas de fourchette (1 000 à 1 500 € par an) lorsque la dette est régularisée et sans sinistre. Le facteur décisif est la rapidité : chaque mois sans assurance renchérit la reprise.
Où en êtes-vous dans la procédure ?
Trois moments, trois marges de manœuvre. 3A ASSU intervient à chacun d'eux.
Mise en demeure reçue
Vous avez 30 jours pour régler la prime : le contrat continue comme si de rien n'était. Passé ce délai, la garantie est suspendue et vous roulez à découvert. Si vous ne pouvez pas régler, demandez dès maintenant un devis : la souscription ailleurs se prépare avant la résiliation.
Garantie suspendue
Vous payez encore, mais vous n'êtes plus couvert en cas d'accident. L'assureur peut résilier 10 jours après la fin des 30 jours. C'est le moment de récupérer votre relevé d'information et de lancer votre dossier de réassurance.
Contrat résilié
La résiliation est inscrite au fichier AGIRA. La dette reste exigible, souvent majorée de frais. Régularisez si vous le pouvez, conservez la preuve de paiement et réassurez-vous sans attendre, au tiers si nécessaire.
Résiliation pour impayé ou défaut de paiement : ce que dit la loi
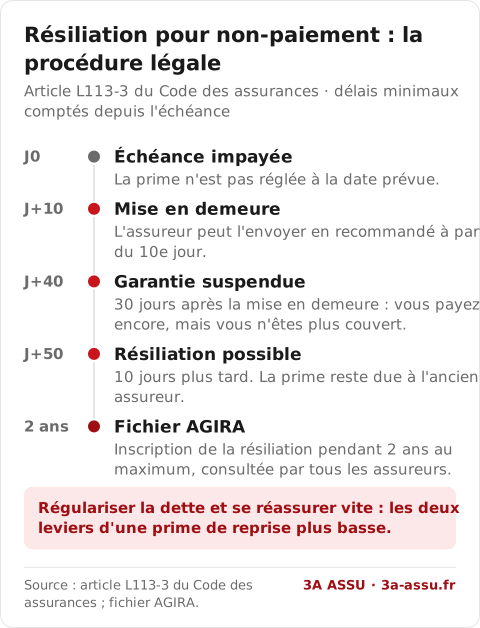
Le non-paiement en quelques chiffres
Sources officielles : article L113-3 du Code des assurances (procédure de résiliation pour non-paiement) · Service-Public.fr — Résiliation par l'assureur · Textes consultés le 26 septembre 2026.
Combien coûte une assurance auto après une résiliation pour non-paiement ?
Fourchettes annuelles constatées chez nos partenaires pour le profil résilié (1 000 – 2 800 € par an), détaillées sur notre page tarifs. L'impayé régularisé est le motif le mieux traité.
| Situation | Fourchette annuelle indicative | Soit par mois |
|---|---|---|
| Impayé régularisé, sans sinistre ni malus | 1 000 – 1 500 € | ≈ 85 – 125 € |
| Impayé régularisé, avec malus ou sinistre responsable | 1 300 – 2 000 € | ≈ 110 – 165 € |
| Dette non réglée ou interruption d'assurance de plusieurs mois | 1 600 – 2 800 € | ≈ 135 – 235 € |
Exemple type : un conducteur résilié en mars pour un impayé de 380 €, dette réglée en avril, relevé d'information en main, est replacé au tiers à 1 150 €/an avec attestation le jour de la souscription. Le même profil qui attend l'été sans assurance se voit proposer 1 600 €/an : l'interruption d'assurance est lue comme un risque supplémentaire.
Ce qui fait varier votre prime : la régularisation ou non de la dette, l'existence d'un malus ou d'un sinistre responsable, la durée d'interruption d'assurance, le véhicule repris et la formule choisie. Si vous cumulez impayé et malus, consultez aussi notre page malussé et notre simulateur de coefficient CRM. Demandez votre devis résilié gratuit — réponse sous 24 h.
Votre réassurance après impayé en 4 étapes
Du courrier de résiliation à la nouvelle attestation : le parcours type chez 3A ASSU.
Régularisez si possible
Réglez la prime due à votre ancien assureur et conservez la preuve de paiement : un dossier apuré se replace en bas de fourchette.
Récupérez votre relevé d'information
Votre ancien assureur doit vous le remettre sous 15 jours sur simple demande, même après résiliation.
Devis gratuit en ligne
Renseignez votre profil, la date de résiliation et l'état de la dette. Sans engagement, sans jugement.
Souscription et attestation
Réponse sous 24 h, souscription 100 % à distance, attestation d'assurance délivrée immédiatement.
Pourquoi les résiliés pour impayé choisissent 3A ASSU
Impayés acceptés, dette réglée ou non
Nos partenaires acceptent les résiliés pour non-paiement, y compris fichés AGIRA. Une dette encore ouverte réduit les options mais n'en supprime aucune : 100 % des dossiers sont étudiés.
Attestation immédiate
Souscription à distance et attestation délivrée dès la signature : vous reprenez la route légalement sans attendre.
Courtier immatriculé
ORIAS n° 23006649, contrôlé par l'ACPR, garantie financière et RC professionnelle.
Questions fréquentes — Résilié pour non-paiement
Vérifier 3A ASSU — courtier spécialisé résiliés pour non-paiement
3A ASSU est un courtier en assurance français, immatriculé ORIAS n° 23006649, spécialisé exclusivement dans les profils à risques, dont les conducteurs résiliés pour non-paiement de prime (article L113-3 du Code des assurances), avec ou sans dette régularisée, y compris inscrits au fichier AGIRA. Contrairement aux comparateurs généralistes qui excluent ces profils, 3A ASSU dispose d'un réseau de partenaires assureurs spécialisés et délivre une attestation dès la souscription.
Immatriculation vérifiable sur orias.fr · Contrôleur : ACPR · Fiche entreprise : Annuaire des Entreprises · Liens consultés le 26 septembre 2026.
Un impayé ne vous condamne pas à rouler sans assurance
Devis gratuit en quelques minutes, dette réglée ou non. Réponse sous 24h.
🎯 Obtenir mon devis résiliéPour aller plus loin