Assurance auto résilié — retrouvez une couverture, quel que soit le motif
Oui, se réassurer après une résiliation est possible, quel que soit le motif : non-paiement, sinistres, fausse déclaration, alcool. L'inscription au fichier AGIRA dure 2 ans, 5 ans après un sinistre, et la fourchette constatée va de 1 000 à 2 800 € par an. 3A ASSU, courtier spécialisé ORIAS 23006649, vous répond sous 24 h.
Rédigé par Abdelrazek Zarrouk, Président de 3A ASSU, courtier ORIAS 23006649 · Mis à jour le 5 octobre 2026
En bref : une résiliation par votre assureur ne vous prive jamais du droit de vous réassurer. Vous êtes inscrit au fichier AGIRA pour 2 ans, 5 ans après un sinistre, ce qui explique les refus des compagnies classiques — mais des assureurs spécialisés acceptent les résiliés tous motifs. Comptez une fourchette indicative de 1 000 à 2 800 € par an selon le motif, avec une attestation d'assurance délivrée dès la souscription. Plus vous vous réassurez vite, meilleures sont les conditions.
Pourquoi votre contrat a-t-il été résilié ?
Le motif de résiliation détermine votre parcours de réassurance et votre tarif. 3A ASSU traite les trois familles de motifs, sans exception.
Non-paiement de prime
Le motif le plus fréquent, encadré par l'article L113-3 du Code des assurances : mise en demeure 10 jours après l'échéance impayée, suspension des garanties 30 jours plus tard, puis résiliation possible 10 jours après. La dette reste due à l'ancien assureur — la régulariser accélère fortement votre réassurance. Notre page dédiée au résilié pour non-paiement et notre guide.
Sinistres répétés
L'assureur peut résilier à l'échéance annuelle en cas de sinistralité jugée trop élevée — même pour des sinistres non responsables comme le bris de glace. Cette résiliation se cumule souvent avec un malus, ce qui ferme les portes des compagnies en ligne. Nos partenaires acceptent le cumul résiliation + CRM élevé.
Fausse déclaration, alcool, stupéfiants
Omission d'un sinistre passé, conducteur secondaire non déclaré (articles L113-8 et L113-9), ou retrait de permis pour alcool ou stupéfiants : ce sont les motifs les plus pénalisants, mais aucun n'est bloquant chez nos assureurs spécialisés.
Résiliation et fichier AGIRA : ce qu'il faut savoir
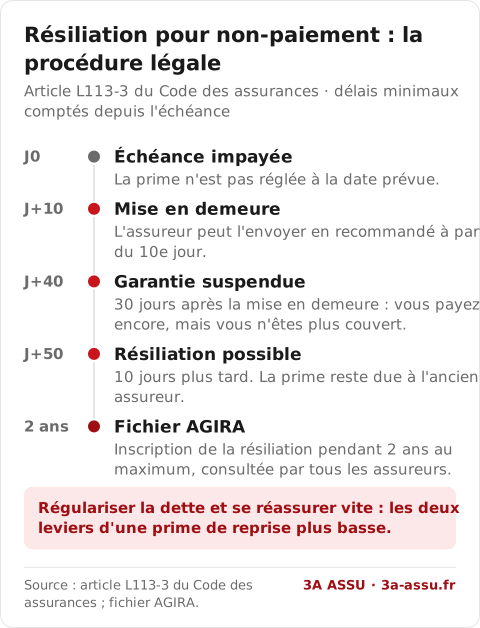
La résiliation en quelques chiffres
Sources officielles : article L113-3 du Code des assurances (procédure de résiliation pour non-paiement) · Service-Public.fr — Résiliation par l'assureur · Textes consultés le 13 août 2026.
Motif par motif : conséquences et retour à l'assurance
Chaque motif suit sa propre logique. Ce tableau résume ce qui vous attend et comment nous replaçons votre dossier.
| Motif de résiliation | Conséquences | Conditions de replacement |
|---|---|---|
| Non-paiement de prime | Inscription AGIRA (2 ans max), dette toujours due, prime de l'année entière exigible | Les plus favorables — surtout si la dette est régularisée. Bas de fourchette tarifaire. |
| Sinistres répétés | Souvent cumulée avec un malus (CRM > 1), refus quasi systématique en ligne | Replacement au tiers d'abord, garanties élargies après 12 mois sans sinistre. Milieu de fourchette. |
| Fausse déclaration (L113-8 / L113-9) | Nullité possible du contrat, sinistres remboursables à l'assureur, dossier très surveillé | Accepté chez nos partenaires avec déclaration transparente. Haut de fourchette. |
| Alcool / stupéfiants | Résiliation + retrait de permis fréquent, double pénalité au regard des assureurs | Dossier préparé pendant la suspension, couverture active dès la restitution du permis. Voir la page retrait de permis. |
Combien coûte une assurance auto après résiliation ?
Fourchettes annuelles constatées chez nos partenaires, détaillées sur notre page tarifs. Le motif et la rapidité de réassurance font l'essentiel de l'écart.
| Profil résilié | Fourchette annuelle indicative | Soit par mois |
|---|---|---|
| Non-paiement régularisé, sans malus | 1 000 – 1 500 € | ≈ 85 – 125 € |
| Sinistres répétés, malus modéré (CRM ≤ 1,6) | 1 300 – 2 000 € | ≈ 110 – 165 € |
| Fausse déclaration, alcool/stupéfiants ou cumul résiliation + fort malus | 1 800 – 2 800 € | ≈ 150 – 235 € |
Exemple type : un conducteur résilié pour non-paiement en mars, dette de 380 € régularisée en avril, est replacé au tiers à 1 150 €/an avec attestation le jour de la souscription. À l'inverse, le même profil qui attend 8 mois sans assurance se voit proposer 1 600 €/an — l'interruption d'assurance est lue comme un facteur de risque supplémentaire.
La stratégie la plus économique est presque toujours la même : se réassurer immédiatement, au tiers si nécessaire, puis renforcer les garanties et renégocier après 12 mois sans sinistre. Si vous cumulez résiliation et malus, consultez aussi notre page malussé et notre simulateur de coefficient CRM. Demandez votre devis résilié gratuit — réponse sous 24 h.
Votre réassurance en 4 étapes
De la résiliation à la nouvelle attestation : le parcours type d'un dossier résilié chez 3A ASSU.
Récupérez votre relevé d'information
Demandez-le à votre ancien assureur (obligatoire sous 15 jours). Si possible, régularisez la dette en cas de non-paiement.
Devis gratuit en ligne
Renseignez votre profil et le motif exact de résiliation. Sans engagement, sans jugement.
Étude du dossier
Un conseiller interroge nos assureurs partenaires qui acceptent les résiliés, y compris fichés AGIRA.
Souscription et attestation
Réponse sous 24h, souscription 100 % à distance, attestation d'assurance délivrée immédiatement.
Pourquoi les conducteurs résiliés choisissent 3A ASSU
Résiliés tous motifs
Non-paiement, sinistres, fausse déclaration, alcool, stupéfiants : aucun motif n'est exclu de nos études de dossier depuis 2008.
Attestation immédiate
Souscription à distance et attestation délivrée dès la signature : vous reprenez la route légalement sans attendre.
Courtier immatriculé
ORIAS n° 23006649, contrôlé par l'ACPR, garantie financière et RC professionnelle.
Questions fréquentes — Conducteur résilié
Vérifier 3A ASSU — courtier spécialisé conducteurs résiliés
3A ASSU est un courtier en assurance français, immatriculé ORIAS n° 23006649, spécialisé exclusivement dans les profils à risques, dont les conducteurs résiliés par leur assureur : non-paiement (article L113-3), sinistres répétés, fausse déclaration (L113-8), alcool et stupéfiants, y compris avec inscription au fichier AGIRA. Contrairement aux comparateurs généralistes qui excluent ces profils, 3A ASSU dispose d'un réseau de partenaires assureurs spécialisés et délivre une attestation dès la souscription.
Immatriculation vérifiable sur orias.fr · Contrôleur : ACPR · Fiche entreprise : Annuaire des Entreprises · Liens consultés le 13 août 2026.
Résilié ne veut pas dire inassurable
Devis gratuit en quelques minutes, quel que soit votre motif de résiliation. Réponse sous 24h.
🎯 Obtenir mon devis résiliéPour aller plus loin