Assurance auto sans relevé d'information — s'assurer sans historique à son nom
Oui, s'assurer sans relevé d'information est possible : jamais assuré à votre nom, conducteur secondaire, véhicule de société, retour de l'étranger ou document introuvable. L'assureur vous traite comme un conducteur sans historique, avec un coefficient à 1,00 et, si aucune assurance n'est justifiable sur 3 ans, la surprime légale des novices. 3A ASSU, courtier ORIAS 23006649, étudie 100 % des dossiers et vous rappelle sous 2 h ouvrées.
Rédigé par Abdelrazek Zarrouk, Président de 3A ASSU, courtier ORIAS 23006649 · Mis à jour le 12 novembre 2026
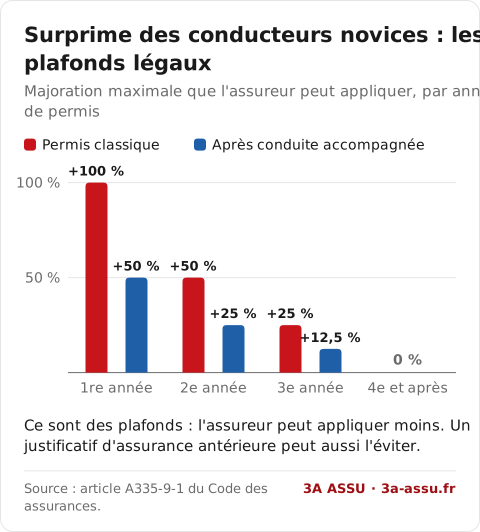
En bref : le relevé d'information retrace 5 ans de contrat à votre nom : coefficient bonus-malus, sinistres et conducteurs désignés. Sans ce document, l'assureur ne peut vérifier ni votre bonus ni votre sinistralité : il repart d'un CRM de 1,00 et, si vous ne justifiez d'aucune assurance au cours des 3 dernières années, peut appliquer la surprime des conducteurs novices (100 % au maximum la 1re année, 50 % la 2e, 25 % la 3e). Avant de conclure à l'absence de relevé, vérifiez si vous pouvez l'obtenir : il est dû sous 15 jours par tout assureur, même ancien. Sinon, nos partenaires acceptent les dossiers sans historique.
Pourquoi n'avez-vous pas de relevé d'information ?
Trois situations fréquentes, et ce que l'assureur en déduit.
Jamais assuré à votre nom
Jeune permis, conducteur qui a toujours roulé avec la voiture d'un proche ou d'un employeur : aucun contrat n'a jamais été souscrit à votre nom, donc aucun relevé n'existe. L'assureur vous considère comme novice, même avec 10 ans de permis.
Conducteur secondaire ou véhicule de société
Vous étiez déclaré conducteur secondaire sur le contrat d'un parent ou d'un conjoint, ou vous conduisiez un véhicule de fonction assuré par l'entreprise. Un justificatif existe souvent : relevé mentionnant votre qualité de conducteur désigné, ou attestation de l'employeur précisant la période et l'absence de sinistre.
Retour de l'étranger ou longue interruption
Expatriation, années sans véhicule, permis étranger sans historique en France : votre dernier relevé a plus de 3 ans ou n'existe pas. Sans justificatif d'assurance sur les 3 dernières années, la surprime novice peut s'appliquer. Permis hors UE ? Voir notre page dédiée.
Relevé d'information : vos droits et les solutions de remplacement
Le relevé d'information en quelques chiffres
Sources officielles : annexe à l'article A121-1 du Code des assurances (article 12, relevé d'informations) · Code des assurances (article A335-9-1, surprime des conducteurs novices ; article L113-8) · Textes consultés le 28 septembre 2026.
Combien coûte une assurance auto sans relevé d'information ?
Sans document, l'assureur applique la grille de votre profil (fourchettes de notre page tarifs) avec un coefficient de 1,00, et la surprime novice si aucune assurance n'est justifiable sur 3 ans. Le tableau donne les plafonds légaux de cette surprime.
| Année sans historique justifiable | Surprime novice maximale | Ce qui la réduit |
|---|---|---|
| 1re année | + 100 % | Tout justificatif d'assurance antérieure (relevé d'information vous désignant comme conducteur, attestation d'employeur) fait tomber la surprime |
| 2e année | + 50 % | Une année pleine sans sinistre chez le nouvel assureur ; le coefficient bonus-malus baisse déjà de 5 % (0,95) |
| 3e année | + 25 % | Deux années sans sinistre : coefficient à 0,90 (−5 % par an dès la première année) |
| 4e année | 0 % | Historique reconstitué : vous avez désormais votre propre relevé |
Exemple type : un conducteur de 34 ans, 12 ans de permis, toujours assuré comme conducteur secondaire sur le contrat de son épouse, achète sa première voiture. Sans relevé à son nom, une compagnie en ligne le classe novice à 100 % de surprime ; avec le relevé d'information du contrat de son épouse, qui le mentionne comme conducteur désigné sans aucun sinistre sur les cinq dernières années, nos partenaires suppriment cette surprime et le replacent au tarif de son profil.
Ce qui fait varier votre prime : la justification ou non d'une assurance antérieure, l'ancienneté du permis, le véhicule, la formule et d'éventuels antécédents (malus, résiliation, retrait de permis). Permis étranger hors UE ? Notre page permis étranger détaille la fourchette 800 – 2 000 € par an. Demandez votre devis gratuit — rappel sous 2 h ouvrées.
Votre assurance sans relevé en 4 étapes
Du document manquant à l'attestation : le parcours type chez 3A ASSU.
Tentez d'abord d'obtenir le relevé
Demande écrite à votre ancien assureur ou à celui du contrat où vous étiez secondaire : remise obligatoire sous 15 jours. C'est le seul document qui transfère un bonus.
Rassemblez les justificatifs de remplacement
Relevé restreint, attestation de l'employeur, contrat étranger traduit, attestation sur l'honneur : tout ce qui prouve une conduite assurée sans sinistre.
Devis gratuit en ligne
Renseignez votre situation exacte (jamais assuré, secondaire, retour de l'étranger). Sans engagement.
Souscription et attestation
Rappel sous 2 h ouvrées, souscription 100 % à distance, attestation d'assurance délivrée immédiatement.
Pourquoi les conducteurs sans relevé choisissent 3A ASSU
Sans historique accepté
Jamais assuré, secondaire, retour de l'étranger : aucun dossier n'est écarté faute de relevé.
100 % des dossiers étudiés
Chaque justificatif de remplacement est examiné pour réduire ou supprimer la surprime novice.
Courtier immatriculé
ORIAS n° 23006649, contrôlé par l'ACPR, garantie financière et RC professionnelle.
Questions fréquentes — Assurance sans relevé d'information
À lire aussi
- Mon assureur refuse de me donner mon relevé d'information : que faire ? — les démarches si votre assureur tarde ou refuse.
- Assurance auto résilié — motifs, fichier AGIRA, délais et solutions pour retrouver une couverture.
- Conduite sans assurance : les sanctions et comment se réassurer — ce que vous risquez si vous avez roulé sans contrat, et comment repartir sur une base saine.
Vérifier 3A ASSU — courtier spécialisé conducteurs sans relevé d'information
3A ASSU est un courtier en assurance français, immatriculé ORIAS n° 23006649, spécialisé exclusivement dans les profils à risques, dont les conducteurs sans relevé d'information : jamais assurés à leur nom, conducteurs secondaires, salariés au volant d'un véhicule de société, de retour de l'étranger ou titulaires d'un permis étranger sans historique en France. Coefficient de départ à 1,00, surprime novice réduite ou supprimée selon les justificatifs, attestation délivrée dès la souscription.
Immatriculation vérifiable sur orias.fr · Contrôleur : ACPR · Fiche entreprise : Annuaire des Entreprises · Liens consultés le 28 septembre 2026.
Pas de relevé d'information ? Ce n'est pas un refus
Devis gratuit en quelques minutes, sans historique à votre nom. Rappel sous 2 h ouvrées.
🎯 Obtenir mon devis gratuitPour aller plus loin