⚡ Réponse garantie sous 24h — Devis gratuit sans engagement📞 01 89 70 76 00
Malus
Combien coûte une assurance auto avec un malus de 1,5, 2 ou 3,5 ?
📅 Publié le · Mis à jour le ⏱ 5 min de lecture✍ Abdelrazek Zarrouk, Président de 3A ASSU, courtier ORIAS 23006649
Réponse rapide : en 2026, une assurance auto malussée coûte le plus souvent entre 900 et 3 000 € par an selon le coefficient : environ 1 000–1 400 € pour un CRM de 1,5, 1 300–1 900 € pour un CRM de 2, et 2 200–3 000 € et plus au plafond légal de 3,5. Ces fourchettes concernent une formule au tiers sur une citadine ; le devis personnalisé reste le seul chiffre fiable.
Le CRM (coefficient de réduction-majoration) est un multiplicateur légal appliqué à votre prime de référence : un CRM de 2,0 double mécaniquement la cotisation de base. Voici les fourchettes indicatives constatées auprès des assureurs spécialisés en 2026, pour une citadine assurée au tiers :
Deux effets se cumulent. D'abord l'effet multiplicateur du coefficient lui-même : à prime de référence égale, passer de 1,0 à 2,0 double la facture. Ensuite l'effet de sélection : au-delà d'un CRM d'environ 1,5, la plupart des assureurs classiques refusent le dossier. Le conducteur bascule alors vers des compagnies spécialisées, dont les primes de référence intègrent un risque moyen plus élevé.
C'est pourquoi deux conducteurs avec le même CRM peuvent payer des primes très différentes : le motif des sinistres (accident matériel simple ou résiliation associée), l'ancienneté du malus et l'interruption éventuelle d'assurance pèsent autant que le coefficient.
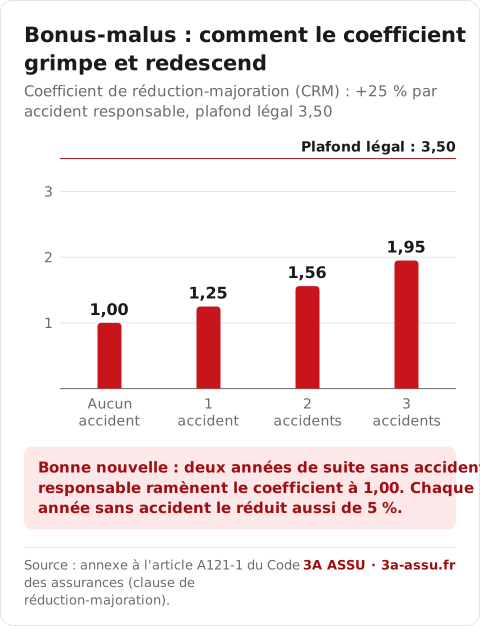
Coefficient de réduction-majoration (CRM) : +25 % par accident responsable, plafond légal 3,50, descente rapide après deux ans sans sinistre.
Comment obtenir le meilleur tarif avec un malus ?
Un courtier spécialisé compare pour vous les compagnies qui acceptent réellement votre coefficient — elles sont peu nombreuses et rarement présentes sur les comparateurs grand public. 3A ASSU est spécialisé dans les profils malussés jusqu'au CRM 3,5 : chaque dossier est étudié individuellement, avec une réponse sous 24 h et un devis gratuit.
Bon réflexe : demandez votre devis avec votre relevé d'information à jour — c'est le document qui fait foi sur votre CRM réel. Obtenir mon devis malus →
Questions fréquentes
Combien coûte une assurance auto avec un malus de 2 ?
Pour un CRM de 2,0, comptez une fourchette indicative de 1 300 à 1 900 € par an au tiers pour une citadine, selon la ville, l'ancienneté du malus et le motif des sinistres. Un devis personnalisé reste indispensable : c'est gratuit chez 3A ASSU, avec une réponse sous 24 h.
Le prix double-t-il vraiment avec un CRM de 2 ?
Mécaniquement oui : le CRM est un coefficient multiplicateur appliqué à la prime de référence. Un CRM de 2,0 signifie une prime deux fois supérieure à la prime de base. Mais la prime finale dépend aussi du véhicule, de la formule et de l'assureur : les compagnies spécialisées appliquent des primes de référence différentes.
Un malus de 3,5 est-il assurable ?
Oui. 3,5 est le plafond légal du CRM et les assureurs classiques refusent presque toujours ces dossiers, mais des compagnies spécialisées, accessibles via un courtier comme 3A ASSU, les acceptent — généralement au tiers dans un premier temps, entre 2 200 et 3 000 € par an environ.
Comment payer moins cher avec un malus ?
Cinq leviers principaux : choisir une formule au tiers si le véhicule est ancien, augmenter la franchise, opter pour un véhicule moins puissant, faire vérifier que votre relevé d'information ne compte aucun sinistre à tort (articles 6 à 8 de l'annexe à l'article A121-1 du Code des assurances), et comparer via un courtier spécialisé qui négocie parmi plusieurs compagnies acceptant les malussés. Taire un sinistre n'est pas un levier : tout sinistre de nature à entraîner la garantie doit être déclaré à l'assureur dans le délai fixé par le contrat, qui ne peut être inférieur à cinq jours ouvrés (article L113-2 du Code des assurances).
Combien de temps garde-t-on un malus ?
Le coefficient diminue de 5 % par année sans sinistre responsable, et redescend à 1,00 après deux années complètes sans accident responsable (règle de la descente rapide). Le retour au bonus maximal 0,50 depuis 3,5 prend en revanche environ 15 ans sans sinistre (2 ans pour revenir à 1,00, puis 13 ans).